⏱️ Tiempo estimado: 15 min de lectura; la decisión conviene tomarla con calma · 💰 Costo: público: alrededor de 14,6 % del salario más un adicional; privado: según edad, salud y plan · 📋 Dificultad: alta (difícil de revertir)
Tener un seguro médico en Alemania no es opcional: es obligatorio por ley para toda persona residente, y sin él no se puede completar el Anmeldung (registro de domicilio) correctamente ni firmar la mayoría de los contratos de trabajo. La primera gran decisión — pública o privada — conviene tomarla con información, ya que tiene reglas de reversibilidad distintas a lo que mucha gente cree (ver la sección "Sobre volver del sistema privado al público" más abajo).
Los dos sistemas
- Gesetzliche Krankenversicherung (GKV) («seguro de salud legal») — seguro público: funciona con muchas aseguradoras públicas de salud (Krankenkassen) distintas que compiten entre sí en servicios adicionales, pero todas ofrecen la misma cobertura básica obligatoria por ley.
- Private Krankenversicherung (PKV) («seguro de salud privado») — seguro privado: pólizas individuales, con cobertura y precio que varían según edad, estado de salud y plan elegido.
¿Quién puede elegir?
Para la mayoría de las personas que llegan a trabajar en relación de dependencia, la elección no es libre: si el salario bruto anual está por debajo de la llamada Versicherungspflichtgrenze («límite de obligatoriedad del seguro»: 77.400 € al año / 6.450 € al mes en 2026, subiendo en el 2027), la persona está obligada a estar en el sistema público (GKV).
Solo pueden optar libremente por el sistema privado:
- Personas cuyo salario bruto supera esa cifra de forma sostenida.
- Trabajadores independientes (Selbstständige) y profesionales liberales (Freiberufler) — sin el límite de la Versicherungspflichtgrenze, pero esto no significa que cualquier aseguradora privada los vaya a aceptar: cada compañía evalúa el caso individualmente, y varias rechazan solicitudes de personas con ingresos bajos, aunque sean formalmente Selbstständige o Freiberufler. Conviene consultar directamente con la aseguradora antes de asumir que la opción privada está garantizada.
- Funcionarios públicos (Beamte), bajo un régimen especial distinto.
Cómo funciona el costo en el sistema público (GKV)
- El aporte es un porcentaje del salario bruto (aproximadamente 14,6% más un adicional propio de cada seguro de salud, alrededor de 2,5-3% más), dividido por mitades entre empleado y empleador.
- Cubre automáticamente, sin costo adicional, a la pareja y a los hijos que no tengan ingresos propios (Familienversicherung, «seguro familiar») — un punto clave para familias.
- La cobertura básica es la misma en todas las seguros — lo que cambia entre una y otra son los servicios extra (por ejemplo, bonos de gimnasio, cobertura de vacunas de viaje, telemedicina).
⚠️ Atención — reforma en debate (todavía no aprobada): desde marzo de 2026 se está discutiendo en el Bundestag (el parlamento federal alemán) un cambio que eliminaría esta cobertura gratuita de la pareja (Ehegattenversicherung) para quienes no tienen hijos menores de 6 años, obligando a esa persona a pagar un aporte propio. Las propuestas concretas varían según la fuente (un monto mínimo fijo, o un porcentaje del ingreso propio), y se prevén excepciones para quienes cuidan hijos pequeños o familiares, y para personas en edad jubilatoria. A la fecha, no es ley — la coalición de gobierno todavía no cerró una posición definitiva, y de aprobarse, la entrada en vigencia más probable sería recién en 2027 o 2028, no antes. De todas formas, es un cambio a seguir de cerca si se está por tomar la decisión de formar una familia con un solo ingreso principal, ya que modificaría uno de los puntos más fuertes a favor del sistema público mencionados en esta guía.
Cómo funciona el costo en el sistema privado (PKV)
- El costo se calcula según edad, estado de salud al momento de contratar, y el plan elegido — no según el salario.
- No cubre automáticamente a la familia como lo hace la pública: cada integrante necesita su propia póliza, con su propio costo — no existe el equivalente a la Familienversicherung gratuita.
- Pero el aporte del empleador si se extiende a la familia, dentro de un límite compartido. Si la persona trabaja en relación de dependencia, el empleador paga la mitad de la cuota de PKV, igual que pagaría la mitad del aporte si estuviera en la pública — con un tope mensual (en 2026, unos 508,59 € para la salud, más un adicional para el seguro de dependencia). Ese tope no es por persona, sino para toda la familia junta: si el aporte propio no llega al máximo, el resto se puede usar para cubrir parte de las pólizas privadas del cónyuge y los hijos, siempre que ellos hubieran calificado para la Familienversicherung gratuita en caso de estar en el sistema público. En otras palabras, el beneficio de "aporte compartido con el empleador" existe también en la privada, pero funciona distinto: es un monto tope común para toda la familia, no una cobertura automática como en la pública.
- Sobre si sube "por la edad": técnicamente, no — por ley, la prima no puede aumentar solo porque la persona cumplió años; se calcula una sola vez al momento de contratar, y una parte de lo que se paga desde el principio se reserva (Alterungsrückstellung) justo para cubrir los costos médicos más altos de la vejez sin tener que subir la cuota por ese motivo. Dicho esto, en la práctica la mayoría de los asegurados privados sí terminan pagando más con el paso de los años — no por la edad en sí, sino por la subida de los costos médicos en general, el aumento de la esperanza de vida (que obliga a recalcular reservas), y un fenómeno llamado "Entmischung" («desmezcla»): cuando los asegurados jóvenes y sanos se pasan a tarifas nuevas más baratas, quienes quedan en la tarifa vieja son cada vez más los de mayor edad y gasto, lo que encarece esa tarifa específica más que la sola inflación. En resumen: no es la edad en el sentido contractual, pero tampoco es un costo que se mantenga estable — conviene no subestimarlo.
- Un motivo por el que la privada "se siente" más cara con los años, aunque la pública también suba: el aporte al sistema público es un porcentaje del salario, así que cuando el sueldo sube, el aporte sube con él — pero como se descuenta directo de la nómina y pocas personas revisan ese desglose línea por línea, ese aumento pasa casi desapercibido. El pago de la privada, en cambio, se cobra directo de la cuenta bancaria como un movimiento aparte, así que cualquier subida se nota de inmediato en el extracto. El costo real puede subir en ambos sistemas; lo que cambia es qué tan visible resulta ese aumento para quien lo paga.
- Suele ofrecer beneficios adicionales (habitación individual en hospitalización, atención más rápida con especialistas, mejor cobertura dental).
- Sobre el pago por adelantado (Kostenerstattungsprinzip, «principio de reembolso de costos»): esto aplica a las consultas del día a día — visitas al médico de cabecera o especialista, tratamientos ambulatorios — donde en muchos casos hay que pagar la consulta primero y después pedir el reembolso a la aseguradora. No funciona así para una hospitalización: en ese caso, la aseguradora y el hospital se ponen de acuerdo directamente entre ellos (facturación directa), así que no hace falta adelantar de bolsillo una factura de hospitalización, que fácilmente puede ser de varios miles de euros. Vale la pena tenerlo en cuenta antes de asumir que "todo se paga por adelantado" en el sistema privado — no es así para los gastos más grandes.
Ventajas y desventajas a tener en cuenta
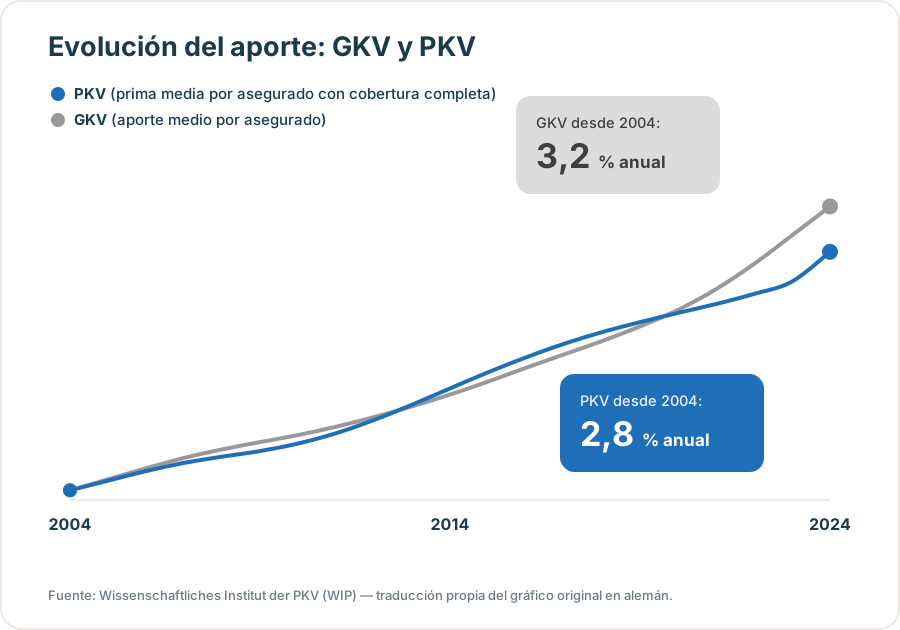
Evolución del aporte promedio por asegurado, 2004-2024. Fuente: Wissenschaftliches Institut der PKV (WIP); traducción propia del gráfico original en alemán.
A favor del sistema público (GKV):
- Cobertura familiar incluida sin costo adicional (ver advertencia sobre la reforma en debate, más arriba — este punto podría cambiar).
- Costo calculado sobre el salario, nunca sobre la edad ni el estado de salud de la persona — esto es así en todo momento, no solo al ingresar al sistema. Es una diferencia real con la privada, pero de matiz: en la privada, la edad y la salud sí influyen, aunque —como se explicó más arriba— solo en el momento de contratar la póliza, no después. En la pública, esa variable directamente nunca entra en juego, ni al principio ni más adelante.
- ⚠️ Sobre cuál sube más con los años, pública o privada: no hay una respuesta cerrada y depende del caso individual (ver más arriba el matiz sobre promedios agregados vs. trayectoria personal). Lo que sí está documentado es que la pública tiene subidas proyectadas relevantes en el corto plazo: el Zusatzbeitrag (aporte adicional) promedio, de 2,9% en 2026, se proyecta en 3,65% para 2027 y hasta 4,69% para 2030 si no hay una reforma que lo frene. Vale la pena tenerlo en cuenta al comparar, sin asumir de antemano que un sistema va a mantenerse más barato que el otro a largo plazo.
- Cambiar de seguro de salud dentro del sistema público es relativamente simple.
A favor del sistema privado (PKV):
- Puede ser más barato que la pública para personas jóvenes y sanas — esto depende de la edad de cada integrante de la familia, no de si hay hijos o no. Cada hijo necesita su propia póliza dentro del sistema privado, pero como se calcula sobre su propio riesgo individual (generalmente bajo, al ser niños sanos), suele ser una póliza barata — tener hijos no descarta automáticamente que la privada convenga en términos de costo. Lo que hay que mirar es la edad de cada persona de la familia por separado, no asumir que "con hijos, la pública siempre gana".
- Mayor margen de personalización de la cobertura; además, la cobertura suele ser mejor (por ejemplo, habitación individual en hospitalización o mejor cobertura dental) y la atención es más rápida (menos espera para turnos con especialistas).
Sobre volver del sistema privado al público
Este es uno de los puntos donde más circula información incorrecta, así que vale la pena aclararlo con precisión:
- La regla general es la contraria a lo que mucha gente cree: si en algún momento se vuelve a cumplir una condición que obliga al sistema público (por ejemplo, el salario baja de la Versicherungspflichtgrenze, o se pasa de ser autónomo a empleado con un sueldo por debajo del límite), la vuelta al sistema público no es solo posible, es obligatoria — no es una decisión que se pueda evitar quedándose en el sistema privado.
- La vuelta mediante el seguro obligatorio queda bloqueada si se cumplen simultáneamente estas dos condiciones: No has estado en la GKV ni un solo día durante los cinco años anteriores. Durante al menos la mitad de ese periodo 2,5 años has estado fuera de la obligación de asegurarte en la GKV, por ejemplo por trabajar principalmente como autónomo, ganar por encima del límite o disponer de una exención. Por tanto, cumplir 55 años no cierra automáticamente y para siempre cualquier posible vuelta a la GKV. Hay que revisar la trayectoria aseguradora exacta de los cinco años anteriores y la vía por la que se pretende regresar.
- En otras palabras: el mito de "una vez que eliges privado, nunca más podés volver al público" no es cierto como regla general — es específicamente un riesgo para quienes llevan mucho tiempo en el sistema privado y ya cumplieron o están por cumplir 55 años.
Esta es una de las razones por las que, si se tiene la opción de elegir, conviene pensar la decisión a largo plazo y no solo en función del costo actual — no porque "no haya vuelta atrás" en general, sino por la situación específica que se genera después de los 55.
Consejos
- Si se tiene la opción de elegir, conviene simular el costo en ambos sistemas contemplando no solo la situación actual, sino la proyección a futuro (¿se planea tener hijos? ¿el ingreso va a seguir subiendo?).
- Al llegar a Alemania para trabajar en relación de dependencia por primera vez, en la gran mayoría de los casos la inscripción es automática en el sistema público — no hace falta elegir nada de forma activa.
- Antes de contratar un seguro médico privado, es recomendable asesorarse bien para entender cómo funciona, qué costes puede tener a largo plazo y qué implicaciones supone cambiar de sistema.